Piden revisar IEPS a bebidas saborizadas para evitar impactos desiguales en pequeñas empresas
Patria MX
27 de agosto de 2027

La aplicación del Impuesto Especial sobre Producción y Servicios (IEPS) a las bebidas saborizadas para 2027 debe revisarse para evitar que la cuota fija por litro genere efectos desproporcionados entre las empresas, particularmente en pequeñas compañías y cooperativas, planteó la diputada Magdalena Núñez Monreal (PT).
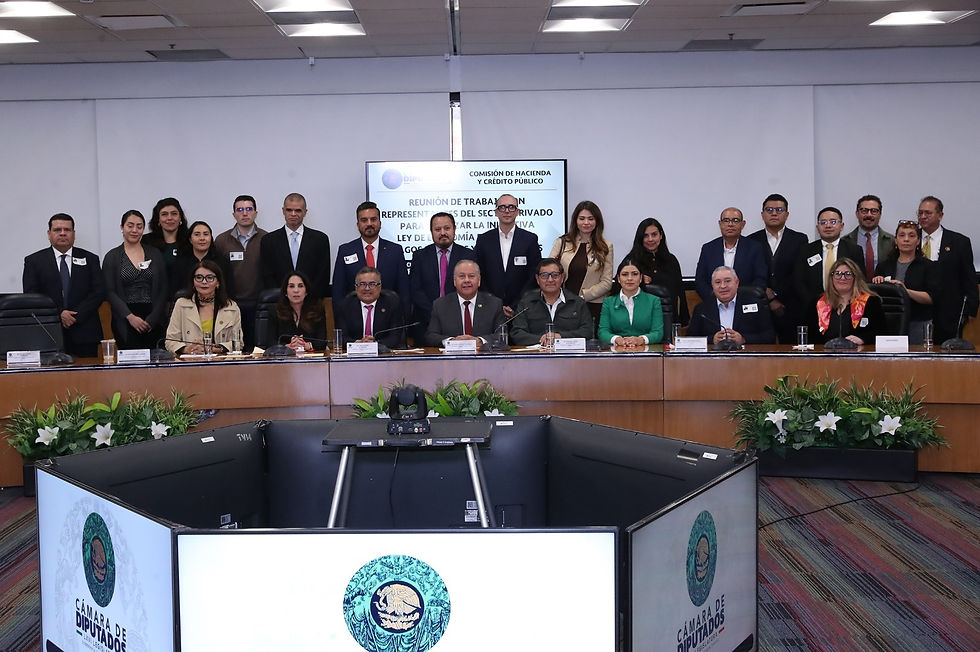
Durante el foro “IEPS Bebidas Saborizadas 2027”, realizado en la Cámara de Diputados, la legisladora señaló que las conclusiones del encuentro deben considerarse durante la discusión del Paquete Económico y remitirse a la Secretaría de Hacienda y Crédito Público (SHCP).
Núñez Monreal explicó que el esquema actual puede afectar en mayor medida a las empresas de menor tamaño, debido a que enfrentan costos y capacidades de operación distintos a los de las grandes compañías. Estimó que las empresas minoritarias, que representan entre 10 y 15 por ciento del mercado nacional, podrían perder competitividad frente a las compañías que concentran alrededor de 85 por ciento.
Desde la perspectiva académica, Juan Carlos del Castillo, de la ANUIES, planteó que la discusión no debe centrarse únicamente en cuánto recauda el impuesto, sino también en si su diseño es proporcional, si es posible verificar el destino de los recursos y si sus resultados pueden medirse. Identificó cuatro aspectos que deben considerarse: salud, equidad, competencia y trazabilidad.
La preocupación por el impacto en las empresas regionales fue expuesta por representantes del sector. Verónica Cruz Reyes, de Cooperativa Pascual, afirmó que no existe rechazo al cumplimiento de las obligaciones fiscales, pero pidió que el impuesto considere las condiciones particulares de cada empresa. Como ejemplo, señaló que la cooperativa tuvo que detener un proyecto para instalar una nueva planta en Nuevo Laredo debido a las dificultades que ha enfrentado.
Javier Guzmán, representante de Gugar, Oaxaca, señaló que las empresas regionales compiten en condiciones diferentes a las grandes compañías y aseguró que, dependiendo del producto y su presentación, han registrado aumentos de entre 25 y 30 por ciento en sus precios finales, con efectos sobre sus márgenes y competitividad.
Otro punto de discusión fue el destino de los recursos recaudados. Norman González, de AGMEX, cuestionó que no exista claridad sobre su aplicación y propuso que pueda identificarse su utilización en los objetivos de salud que sustentan el gravamen. También consideró necesario abordar el sobrepeso y la obesidad mediante una estrategia integral.
En el mismo sentido, Joaquín Humberto Vela González, académico de la UNAM, consideró que la progresividad tributaria debe ocupar un lugar central en la discusión, de manera que el esquema fiscal tome en cuenta las diferencias en la capacidad económica de los participantes del mercado.